Analisis KPR 40 Tahun: Solusi Cerdas atau Jebakan Utang?
Intisari Berita (AI Summary)
Poin Kunci- Skema KPR Bank BSN menawarkan DP 1% dan tenor 40 tahun, menurunkan cicilan bulanan namun membengkakkan total bunga secara signifikan.
- Risiko utama adalah beban utang yang terbentang hingga usia pensiun (65 tahun), menciptakan potensi krisis likuiditas di masa tua.
- Adopsi massal skema ini berpotensi mendistorsi harga properti nasional melalui lonjakan permintaan yang tidak diimbangi dengan kenaikan daya beli riil.
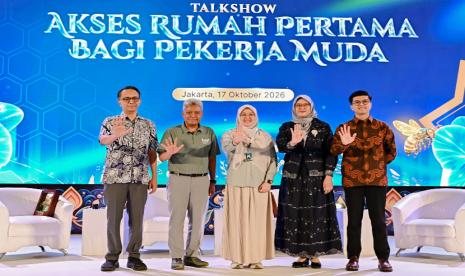
Di tengah tekanan harga properti yang terus merangkak naik, Bank BSN baru saja membuka gerbang baru bagi para pekerja muda Indonesia. Melalui skema Kredit Pemilikan Rumah (KPR) dengan uang muka (DP) hanya 1 persen dan tenor hingga 40 tahun, bank ini menawarkan apa yang selama ini dianggap mustahil: kepemilikan rumah tanpa beban finansial awal yang signifikan. Bagi generasi milenial dan Gen Z yang bergulat dengan biaya hidup tinggi di kota-kota besar seperti Jakarta, tawaran ini bukan sekadar produk keuangan, melainkan sebuah 'jalan keluar' yang sangat menggoda secara psikologis dan ekonomi.
Di Balik Angka: Strategi Likuiditas vs Beban Jangka Panjang
Secara matematis, memperpanjang tenor dari standar 20-25 tahun menjadi 40 tahun memang secara drastis menurunkan cicilan bulanan. Namun, di sini letak analisis kritisnya. Dengan tenor 40 tahun, total bunga yang dibayar akan membengkak secara eksponensial. Seorang peminjam yang memulai KPR di usia 25 tahun akan berakhir membayar hingga usia 65 tahun, yang merupakan masa pensiun atau bahkan setelahnya. Ini menciptakan risiko likuiditas di masa tua, di mana pendapatan aktif sudah berhenti, namun kewajiban utang masih menggantung. Skema ini jelas menggeser beban finansial dari saat ini ke masa depan, sebuah strategi yang hanya cerdas jika peminjam memiliki proyeksi kenaikan pendapatan yang jauh lebih tinggi daripada suku bunga.
Skema DP 1 persen juga patut dicermati. Dalam praktik perbankan, DP rendah sering kali dikompensasi dengan suku bunga yang sedikit lebih tinggi atau persyaratan asuransi jiwa yang ketat. Bank BSN tampaknya menargetkan segmen pasar yang sangat spesifik: pekerja muda dengan penghasilan stabil namun tabungan minim. Ini adalah strategi akuisisi nasabah jangka panjang yang agresif, di mana bank 'membeli' loyalitas nasabah muda untuk 4 dekade ke depan.
Dampak Struktural pada Ekosistem Properti Nasional
Jika skema ini diadopsi secara luas oleh bank-bank besar lainnya, kita akan melihat pergeseran fundamental dalam pasar properti Indonesia. Pengembang akan lebih berani membangun di segmen menengah-bawah karena daya beli efektif konsumen meningkat. Namun, ada bahaya laten: inflasi properti. Jika semua orang mampu membeli rumah dengan cicilan kecil, permintaan akan melonjak, dan harga tanah serta bangunan bisa terdistorsi. Bagi negara, ini adalah pedang bermata dua. Di satu sisi, angka kepemilikan rumah naik, mengurangi masalah sosial hunian. Di sisi lain, tumpukan utang rumah tangga (household debt) nasional bisa menjadi bom waktu ekonomi jika terjadi perlambatan pertumbuhan ekonomi global.
Kesimpulannya, KPR tenor 40 tahun bukan solusi ajaib, melainkan alat yang sangat tajam. Ia hanya efektif jika digunakan oleh individu yang memiliki perencanaan keuangan disiplin. Bagi pekerja muda, kuncinya bukan pada seberapa kecil cicilan bulanan, melainkan pada kemampuan untuk melunasi utang sebelum memasuki masa pensiun. Jangan biarkan rumah yang seharusnya menjadi aset, berubah menjadi beban yang membelenggu kebebasan finansial Anda di masa depan.
Bagaimana Tanggapan Anda?
Pilih reaksi Anda untuk memberikan umpan balik pada artikel ini.
Jurnalis Investigasi & Peristiwa Nasional
Wartawan pemegang sertifikasi Uji Kompetensi Wartawan (UKW) Utama yang berfokus pada investigasi peristiwa nasional, kebijakan publik, tata kelola pemerintahan, dan isu kemasyarakatan.
Komentar
Tinggalkan Komentar
Belum ada komentar. Jadilah yang pertama berkomentar!